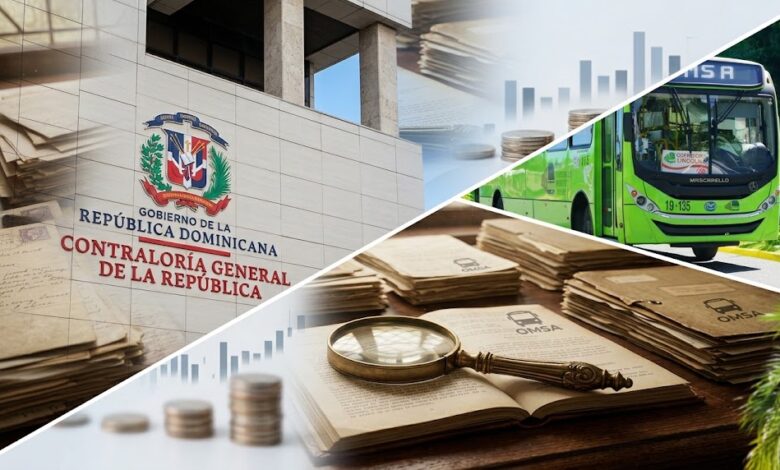
Santo Domingo.– Una auditoría practicada por la Contraloría General de la República (CGR) a la Operadora Metropolitana de Servicios de Autobuses (OMSA) identificó múltiples hallazgos contables, patrimoniales, administrativos y de control interno correspondientes al período comprendido entre el 16 de agosto de 2020 y el 30 de junio de 2024.
Entre los señalamientos de mayor impacto económico figura una diferencia de RD$204.9 millones entre los registros físicos y contables de inventarios, situación que coloca bajo escrutinio los mecanismos utilizados para el registro, control y administración de los bienes de la institución.
La fiscalización también reportó RD$47.5 millones desembolsados por concepto de viáticos sin la documentación justificativa requerida, así como una distorsión calculada en RD$126.7 millones relacionada con indemnizaciones laborales.
Otro de los puntos señalados corresponde a RD$55.2 millones en ingresos no registrados, mientras que la institución mantenía aproximadamente RD$96 millones en cuentas por pagar vencidas, según los datos consignados en la auditoría.
Los auditores también observaron deficiencias relacionadas con la administración de activos, procesos de contrataciones públicas, manejo de combustible, nómina, tesorería y mecanismos de control interno.
El informe abarca parte de la gestión de Radhamés González, quien estuvo al frente de la OMSA desde el 16 de agosto de 2020 hasta agosto de 2025. La auditoría examinada, sin embargo, tiene como fecha de corte el 30 de junio de 2024.
La Contraloría señaló además que la OMSA no disponía de estados financieros auditados correspondientes a los años 2020, 2021, 2022 y 2023, además de mantener desactualizada parte de la información disponible en su portal institucional de transparencia.
Los hallazgos plantean cuestionamientos sobre los sistemas de planificación, documentación y fiscalización utilizados en la administración de recursos públicos durante el período auditado.
No obstante, es importante precisar que las irregularidades o deficiencias identificadas en una auditoría administrativa no constituyen, por sí mismas, prueba de robo, corrupción o apropiación de recursos públicos. Cualquier responsabilidad administrativa, civil o penal debe establecerse mediante los procedimientos e investigaciones correspondientes.